你的位置:开云(中国登录入口)Kaiyun·体育官方网站 > 新闻资讯 >
欧洲杯体育千问办公发布了电商版-开云(中国登录入口)Kaiyun·体育官方网站
发布日期:2026-10-30 09:41 点击次数:118
AI办公赛说念正从腾讯、阿里、字节的“三国杀”演变为四足鼎峙。QuestMobile与易不雅文告炫耀,腾讯WorkBuddy虽起初,但千问办公、豆包责任增长迅猛欧洲杯体育,百度搭子更以1567.5%的增速搅局。本文深度拆解各玩家如何围绕企业荆棘文构建壁垒,并预判AI进口之争干与2.0阶段后的形状走向。
AI办公的形状,不啻于三国杀。
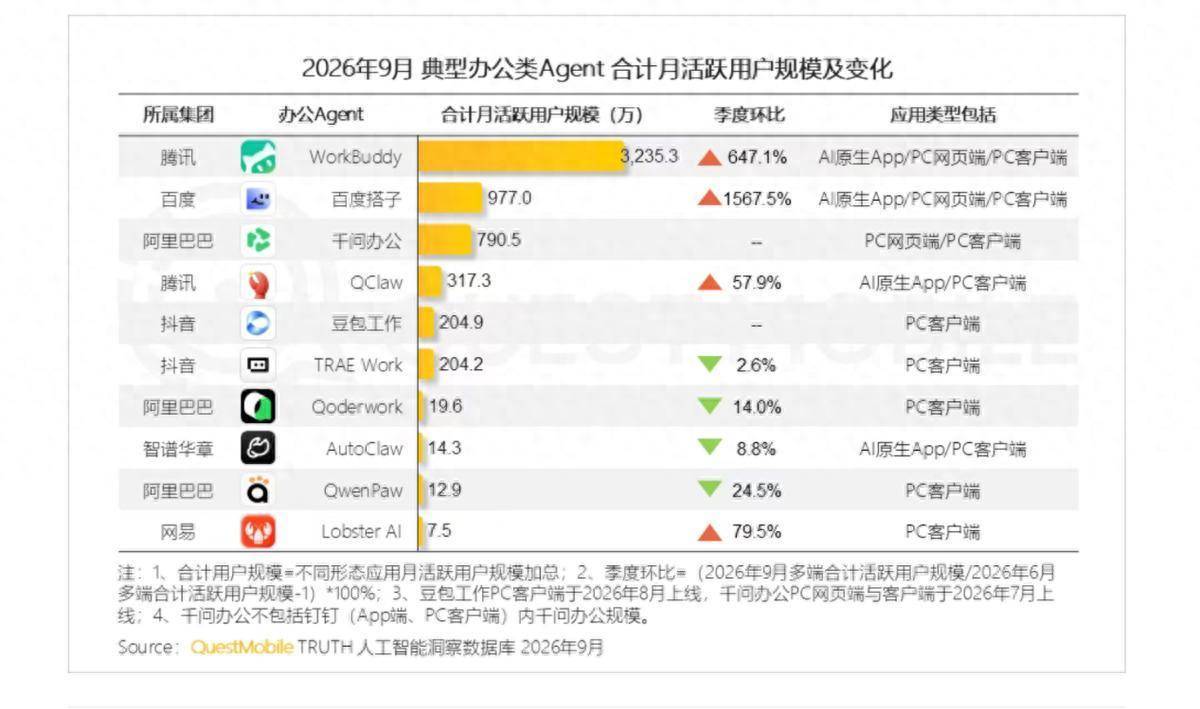
最近,QuestMobile(下称QM)发布了三季度AI应用市集文告。
其中,在典型办公Agent榜单的总共月活鸿沟方面,前三名别离是腾讯WorkBuddy、百度搭子和阿里千问办公,对应月活为3235.3万、977万和790.5万。
豆包责任排第五,总共月活鸿沟为204.9万。
随后,易不雅分析也发布了2026年三季度《中国桌面端AI原生办公智能体文告》。同样在9月,WorkBuddy、千问办公、豆包责任月窥伺量别离为8534万、4655万和3039万次,占据了前三的位置。
百度搭子DuMate则是排行第八,月窥伺量926万次。
长远来看,天然这两份文告探究的东西并不相似,且各有各的统计驱散,但概述对比之下,一些关键信号如故浮出了水面:
一是千问办公、豆包责任们的融会——按QM的话说,前者的PC网页端和客户端7月才上线,8月公测,后者更是在8月底上的线,可当今一个月活第三,一个月窥伺量第三,这份亮眼获利和增长后劲无不阐明:
WorkBuddy的起初并非是不可撼动的,AI办公行业的博弈才刚刚运行……
二是百度的融会,本以为这就够乱了,扫尾当今百度搭子又冲了出来,不仅在QM中排第二,况兼月活季度环比增长1567.5%,是榜单中增速最高的。
要知说念,WorkBuddy的背后有企业微信、千问办公有钉钉、豆包责任有飞书,是以它们的高增长是不错透露的。
但你看百度搭子背后有同鸿沟的办公调和APP救济吗?莫得!
可它依然能在AI办公市集名列三甲,这是不是就阐明——AI办公赛说念的路不单一条,举座还有其他新的切入标的?
而如果果真如斯,那么改日AI办公行业的竞争形状会变成什么样呢?
是从“三国杀”变成四足鼎峙,致使是五分世界?
AI办公从三国杀,到四足鼎峙经过前期的探索,当今AI办公行业也曾明确了少量:
在国内热衷于模子开源的布景下,AI办公产物的模子天然遑急,但却带不来中枢壁垒。
确凿能决定赢输的,其实是对企业永恒积蓄的荆棘文、数据俗例的争夺和哄骗。
什么是企业的荆棘文?
浅层的,即是指企业的多样业务邮件、名目文档等数据,以及里面组织单干、窥伺权限等方面。
深层的,则包括一家企业永恒以来变成的隐形端正,比如某类报价俗例罗致什么口径等等。
这些信息往常散布在企业组织的各个边际,唯有老职工才智透露,并靠劝诫把它们相连起来。
但如今,Agent们想要随时承担起多样办公任务,就必须开导起同样的企业常识体系。
是以,从围绕企业荆棘文运行,AI办公行业就分化出了两派:
一片是以WorkBuddy、千问办公和豆包责任为代表的、有永恒办公软件救济的玩家们。
他们的逻辑很浮浅,即是深度聚首买通WorkBuddy和企业微信、千问办公和钉钉们的干系,先掌执组织干系和客户相连,再去鼓吹AI办公的落地和生意化。
因为有企微、飞书和钉钉们的资源铺垫,是以此前外界大都以为,AI办公行业末端可能会是腾讯、阿里和字节们的三国杀……
不外当今,由于上风底牌相似,三家反而还需要找到我方的各异化竞争点。
目下来看:
1、WorkBuddy的竞争点在于“先发生态牌”——有先发上风,且靠着生态洞开策略正在加快补皆AI办公的智商短板。
别小看先发上风,在上一轮AI模子进口之争中,豆包即是靠着这少量接续保持起初的。
哪怕从市集响应来看,当今千问们在部分问答准确性方面也曾逾越了豆包,且千问自身还有一张用30亿春节红包砸出来的“一句话AI作事”智商标签,但如今豆包月活依然位居行业第一……
再看生态洞开策略,因为在传统办公时间,企业微信更擅长对外交流和客户管制等方面,也即是“管干系”。这和侧重于管东说念主、业绩的钉钉和飞书们比较,举座镶嵌企业里面经过较浅。
是以天眼查APP炫耀,当今Workbuddy遴荐洞开生态——比如上个月,WorkBuddy上线了洞开平台,首批引入超百家生态伙伴;比如在企业微信以外,WorkBuddy官方指南致使还提供钉钉和飞书接入方式,完成设立后,用户就不错通过机器东说念主向电脑上的WorkBuddy派发任务。
这一招在大面上是补皆了短板,也让WorkBuddy掀开了飞书们的客户群,但一个小缺憾是:当企业用户不错分开来用钉钉们和WorkBuddy AI时,看成“亲伯仲”的企业微信似乎就不可再以此为冲突口了。
2、千问办公的一个上风点在于阿里“电商牌”。
前些天,千问办公发布了电商版,用户只需要在千问办公中切换“电商权略”模式即可体验。
据发布会败露,电商用户也曾占到千问办公付用度户的20%。
同期,千问办公还接入了生意咨询、有赞等权略器具,提供跨平台权略看板、素材批量生成和投放答复优化等功能。
这意味着什么?
当今千问办公一边有钉钉服务的2600多万家企业组织的底座,一边有不错快速触达阿里电商板块商家资源的上风,改日致使还有可能相连上阿里其他的2B资源通说念,比如淘宝闪购,比如飞猪们……
不外相对的,上风越独到,命题也越复杂:
因为好多品牌都是多平台运营,是以天然千问办公将电商版定位为面向系数电商平台和商家的第三方Agent,然则在既当通顺员、又当评判员的布景下,它该如何丝滑买通不同电商平台的商流派据,又该如何公说念处理不同渠说念之间的利益诉求?
这是改日千问办公的一个看点。
3、豆包责任打出的一张牌是“扫地外出”。
在本轮AI办公争夺战中,豆包责任来得比较晚,是以举座立异牌打的并不算多,但其中有一张很挑升想:
10月14日,豆包责任上线了数据导入同步新智商,用户不错一键把ChatGPT、Claude Code、Trae Work上头的手段、历史对话、责任操心迁徙过来,完毕不同AI器具之间的无缝切换。
这一动作很难不让东说念主怀疑:豆包责任是不是也想完毕从WorkBuddy径直导入数据?毕竟,千问办公也曾在尝试买通这条路了。
不外,这争取的大多都是个东说念主AI办公用户,改日豆包责任如何劝服企业,尤其是那些从来都没灵验过飞书的企业迁徙过来?
举座也不是件容易的事儿。
说收场AI办公的中枢一片,咱们再来看第二派——以百度搭子为代表的、自建生态玩家们。
为什么会出现这一片?中枢在于AI办公想花式有更多企业荆棘文,其实有两条路:
一是主流的就像WorkBuddy和企微那样,领有生态内的高频进口导流,不错径直买通用户和企业间的数据壁垒;
二是边缘的,如果AI办公企业自己领有好多行业的know-how储备,或者能接入行业决议,那么举座也就不错靠着“慢功夫”和“硬功夫”去掀开一部分AI办公市集……
百度搭子们走的即是第二条路——它最运行是从桌面办公智能体切入,对准个东说念主AI用户,先阐明AI智商,然后以点带面干与组织和企业端。
这一过程中,百度搭子厚爱在对接企业OA、CRM、IM等里面系统的基础上,进一步买通职工个东说念主和组织之间的金钱千里淀、分享调和等荆棘文数据,为Agent进企业提供通用智商底座。
至于各个行业更深层个性化的供应链逻辑、业务经过等荆棘文劝诫如何取得?
主要由百度智能云搭建的搭子定约,一边眩惑生态企业伙伴带来行业know-how和客户资源,回馈百度搭子的通用AI智商,匡助搭建AI办公体系;一边由此熟习AI,并干与更多企业、行业场景,变成正向轮回……
相对来说,这条路走起来照实比较复杂,然则据10月21日百度“搭子”发布会表露,目下搭子的企业客户数环比增长83%,企业提倡的“托付物”需求环比增长约4.3倍。
这阐明百度搭子的途径是有可行性的,如果改日大要澈底走通,那么表面上,像华为这么有AI智商和产业高歌力的玩家是不是也能加入其中?
届时,AI办公行业照实有可能会迎来一轮大洗牌时期。
千问、豆包们落潮,AI进口之争干与2.0阶段当今AI办公赛说念为什么吵杂?
从大面上说,万物皆可归因为“霸占AI时间的进口”。
但具体的呢?我以为不错分为两个原因:
一个是AI办公被视为是继AI编程之后,又一个看得见鸿沟化付费出息的行业赛说念。
这少量很浮浅,毕竟和AI编程的分娩力提效逻辑一样,AI办公也具备高频、刚需、可付费、可镶嵌组织、可被鸿沟化放大等上风属性。
致使它还有相连腾讯、阿里们的软硬件、云和智能体等中枢业务的智商,举座天然破裂错过。
另一个就挑升想了——当今AI办公行业能集皆腾讯、阿里、百度和字节们,很猛进度上在于,上一轮全球押注的1.0 ChatBot进口正在失去遐想力,或者说正在被替代。
这就给了腾讯和百度们再行追逐上来的契机,也让往常起初的字节、阿里们不得不再行霸占AI应用的2.0进口。
意义如下:
一方面在政策料想上,你会发现跟着Muse、Cue等个东说念主智能体AI的出现,以及豆包手机、阶跃星辰AI智能体手机的亮相,还有微信AI的加快布局。当今豆包、千问App们的处境正变得有点疾苦。
为啥?比作念事情的智商,Muse特地于千问们的升级进化版块;
比进口的方便性,当改日东说念主们在微信聊天中随时都不错调用AI、在每个手机和电脑桌面端都趴着一个AI智能体的时辰,那么全球还有必要再掀开一个千问、豆包APP吗?
也正因此,往常豆包、千问们们在ChatBot方面的起初一下子就变得没那么性感了,腾讯元宝、百度文心们的掉队也显得没那么致命了,全球都需要再行锚定AI时间的应用进口,这就把能切入C端用户,又能干与B端企业的AI办公推到新一轮的竞争焦点上。
天然这里也有个隐忧——改日个东说念主AI助答理不会反过来吃掉办公Agent?
毕竟,如果一个AI Agent能同期处罚东说念主们生计和责任上的多样问题,那么东说念主们就不会在手机和电脑上多下任何一个APP,包括Workbuddy们……
另一方面,AI ChatBot遐想力的磨灭还体当今生意化方面。
主如果大模子推答理接续损失算力资本,鸿沟越大,企业的生意化条目就越高。
而因为ChatBot的特点,是以此前豆包们基本都停留在问答和陪聊方面,扫尾一度被曝出每天收入不及百万元。
自后,天然豆包上线了付费专科版,并运行买通电商导购带货等功能,但很无奈,当今其月活也来到了4.19亿的鸿沟,资本均衡的压力依然莫得削弱……
这就有点走进了死巷子的嗅觉。
是以回头来看,当今AI办公可能不仅仅腾讯、字节们霸占的一个浮浅的AI进口,而更像是系数这个词集团在AI应用大盘方面转向押注的一个新重点。
它的成败,致使有可能更正下一轮的AI应用职权结构。
因此,这也给系数这个词AI行业指明了一条标的:
进口会更替,模子会趋同,但改日谁能把AI扫尾增量千里淀成组织俗例,谁就有可能确凿把一时的吵杂写成永恒的形状……
作家:Evin 裁剪:刘致呈 审核:逐步 出品:互联网江湖
本文由东说念主东说念主都是产物司理作家【互联网江湖】,微信公众号:【互联网江湖】,原创/授权 发布于东说念主东说念主都是产物司理,未经许可,破裂转载。
题图来自Unsplash欧洲杯体育,基于CC0公约
热点资讯
相关资讯